إيجار ولا شراء شقة في الرياض؟ الحسبة الحقيقية حي بحي

تفكر تشتري شقة تمليك في الرياض؟ احسب نسبة الشراء إلى الإيجار في حيّك، وتكاليف الشراء الخفية مثل ضريبة التصرفات العقارية ٥٪، وشوف متى يكون الإيجار أذكى.
في هذا المقال
- الإيجار ممكن يكون قرار مالي ذكي، مو بس حل مؤقت
- الحسبة المالية لصالح الإيجار
- متى يكون الشراء هو القرار الصح
- نسبة الشراء إلى الإيجار: أداة قرار مبنية على بيانات
- خريطة الرياض: وين الشراء منطقي ووين الإيجار أذكى
- نرجع للسعودية: وش يعني هالكلام عندنا؟
- المعادلة السعودية: المشكلة مو هل تستأجر، المشكلة كيف تدفع
- إيجار ولا شراء: الأرقام السعودية
- وش يعني هذا لسوق الإيجار
- باختصار
- أسئلة شائعة
عندك دفعة أولى وتفكر تشتري شقة تمليك في الرياض، ولا الأفضل تكمّل إيجار وتخلي فلوسك تشتغل؟ الجواب مو واحد لكل المدينة. في هالدليل نحسبها حي بحي بنسبة الشراء إلى الإيجار، ونفصّل التكاليف اللي ما تنذكر عادة في إعلانات الشقق، من ضريبة التصرفات العقارية إلى الصيانة ورسوم اتحاد الملاك، ونوضح متى يكون الشراء هو القرار الصح ومتى يكون الإيجار أذكى.
الإيجار ممكن يكون قرار مالي ذكي، مو بس حل مؤقت
لعقود كان المنطق واضح: اشترِ بيت، ابنِ ملكية، وتقاعد مرتاح. أهلنا يتكلمون عن بيوت اشتروها في السبعينات بـ٣٠ ألف دولار و“الحين تسوى مليون”. بس اللي ما تقوله هالقصص: لو نفس الـ٣٠ ألف دولار انحطت في مؤشر S&P 500 الأمريكي، كان ممكن توصل لأكثر من ٩ ملايين دولار. التملك مو دايماً أفضل استثمار، وأحياناً القرار الأذكى إنك تستأجر وتخلي فلوسك تشتغل أكثر في مكان ثاني.
والأرقام تدعم هالكلام. في أمريكا، عدد المليونيرات المستأجرين تضاعف ثلاث مرات بين ٢٠١٩ و٢٠٢٣. في برلين، قرابة ٨٥٪ من السكان مستأجرين. في هونغ كونغ، من أغلى أسواق العقار في العالم، الطلب على الإيجار الفاخر في أعلى مستوياته. وفي سنغافورة ولندن ولوس أنجلوس، أصحاب الثروات الكبيرة يختارون المرونة بدل الأصول الثابتة.
هذا مو توجّه فرضته الحاجة. هذي استراتيجية هدفها إن الخيارات تظل مفتوحة.
وحتى أصحاب الثروات الضخمة ما يسلمون من سلبيات التملك. مايكل جوردان يحاول يبيع قصره في شيكاغو، المعروض بـ١٤.٩ مليون دولار، من أكثر من ١٢ سنة. تذكير إن العقار مو دايماً أصل سهل البيع ويرتفع سعره مثل ما يتصور الناس. ولما واحد من أشهر الرياضيين في العالم ما يقدر يبيع عقاره، السؤال يصير: وش يعني فعلاً “الفلوس الذكية”؟
الحسبة المالية لصالح الإيجار
الفكرة الشائعة إن الإيجار “فلوس رايحة”. لكن الحسبة تقول غير كذا.
تكلفة الفرصة البديلة. الفلوس اللي تحبسها في عقار ما تقدر تستخدمها في شي ثاني. لو حطيت ١٧٠ ألف ريال دفعة أولى على بيت (٢٠٪ من وسيط السعر المطلوب لشقة ثلاث غرف في الرياض)، هالمبلغ صار محبوس في أصل واحد وسوق واحد. ونفس المبلغ في محفظة استثمارية متنوعة ممكن يحقق عوائد تتجاوز ارتفاع قيمة العقار.
تكاليف البيع والشراء. شراء العقار وبيعه مكلف: السعي، والرسوم القانونية، وضريبة التصرفات العقارية (٥٪)، وتكاليف النقل، وكلها ممكن تاخذ من ٥ إلى ١٠٪ من قيمة العقار. والمستأجر اللي ينتقل كل ٣ إلى ٥ سنوات يتجنب هالتكاليف كلها.
عبء الصيانة. المالك مسؤول عن الإصلاحات ورسوم اتحاد الملاك والصيانة المستمرة. مكيف يخرب في يوليو مو مجرد إزعاج، هذي فاتورة من ٥,٠٠٠ إلى ١٥,٠٠٠ ريال. أما المستأجر، فهالتكلفة على المالك.
قيمة المرونة. في وقت تتغير فيه فرص الشغل واحتياجات العائلة وأسلوب الحياة بسرعة، قدرتك تنتقل بدون ما تبيع عقار لها قيمة مالية حقيقية. المليونيرات اللي يستأجرون ما يخسرون، هم يشترون خيارات مفتوحة.
قرار الإيجار أو التملك قرار توزيع أصول، مو حنين للماضي. وفي عدة أسواق اليوم، التملك يكلف أكثر من ١,٠٠٠ دولار شهرياً زيادة عن إيجار بيت مشابه. هالفرق مو “إيجار ضايع”، هذا تدفق نقدي تقدر تستثمره.
وهذا ما يعني إن الشراء غلط. يعني إن الإيجار ممكن يكون القرار المالي العاقل، مو بس الخيار الأرخص.
متى يكون الشراء هو القرار الصح
التملك له مميزات حقيقية، ولبعض الناس يظل هو القرار المالي الأقوى.
استقرار طويل. لو ناوي تستقر في مدينة وحدة أكثر من ١٠ سنوات، الشراء يحميك من زيادات الإيجار ويثبّت تكلفة سكنك. ومع استمرار ارتفاع الإيجارات (الإيجارات الفعلية اللي يدفعها المستأجرين في المملكة ارتفعت ٨.٢٪ في ٢٠٢٥ حسب الهيئة العامة للإحصاء)، هالثبات له قيمة حقيقية.
بناء حقوق الملكية. أقساط التمويل العقاري الشهرية تبني لك ملكية في أصل. وعلى مدى ١٥ إلى ٢٠ سنة، هالملكية ممكن تصير جزء كبير من ثروتك، خصوصاً لو العقار في منطقة نموها عالي.
ثروة تنتقل بين الأجيال. في ثقافتنا، البيت غالباً هو الطريقة الأساسية لنقل الثروة بين الأجيال، وبيت العائلة له وزن مالي وعاطفي ما يعوّضه الإيجار.
تمويل أفضل من قبل. مع تحسّن منتجات التمويل العقاري في السعودية وتوسّع برامج التملك المدعومة من الحكومة ضمن رؤية ٢٠٣٠، تكلفة الدخول اليوم أقل من قبل خمس سنوات للي تنطبق عليهم الشروط.
الجواب الصريح: لا الإيجار ولا الشراء أفضل في كل الحالات. اللي تغيّر إن الإيجار ما عاد هو الخيار “الخسران”، صار استراتيجية مالية لها منطقها.
نسبة الشراء إلى الإيجار: أداة قرار مبنية على بيانات
بدل الجدال النظري عن الإيجار والشراء، فيه إطار مبني على البيانات يختصر عليك الطريق: نسبة الشراء إلى الإيجار.
كيف تشتغل: خذ متوسط سعر بيع شقة في الحي، وقسّمه على متوسط الإيجار السنوي لشقة مشابهة. النتيجة تقولك كم سنة إيجار تعادل سعر الشراء.
| النتيجة | التوصية |
|---|---|
| ١٥ سنة أو أقل | الشراء جذاب مالياً |
| ١٥ إلى ٢٠ سنة | منطقة رمادية، القرار يرجع لمدة سكنك وسعر التمويل وسيولتك |
| أكثر من ٢٠ سنة | الإيجار هو الخيار الأكفأ لرأس مالك |
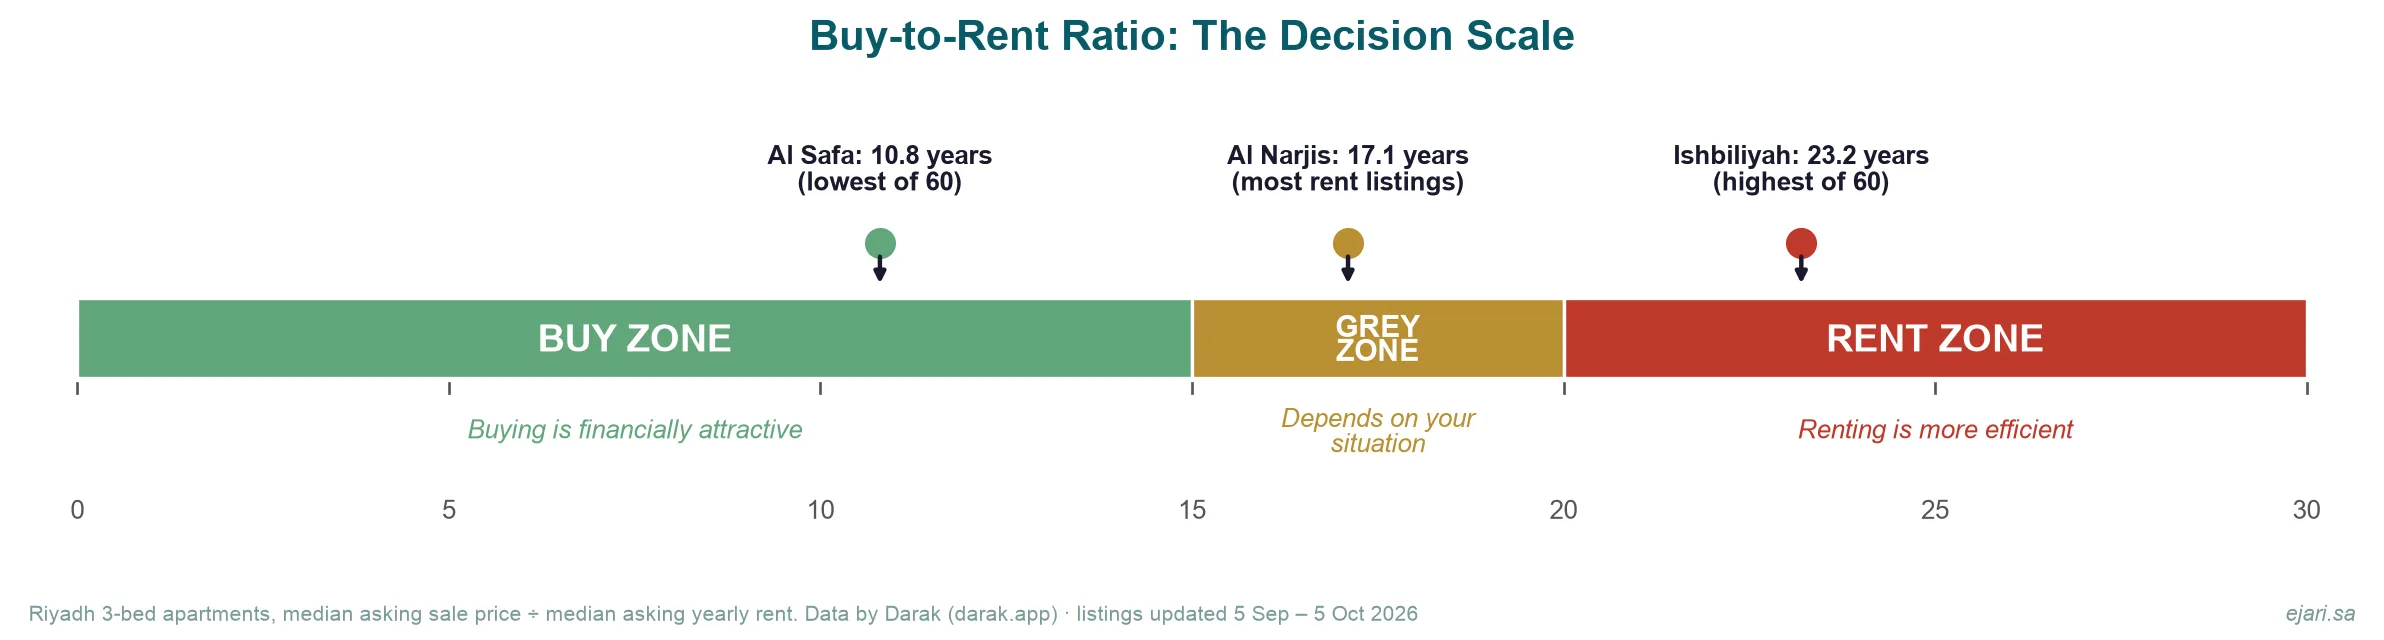
هالإطار مو تخمين. الاقتصاديون Sommer وزملاؤه (٢٠١٣) وGallin (٢٠٠٨) أثبتوا بالبيانات إن نسبة الشراء إلى الإيجار مؤشر موثوق لتوازن سوق السكن على المدى الطويل.
أرقام الرياض تحت تقارن شقق الثلاث غرف: سعر البيع المطلوب الوسيط في كل حي (اللي في منتصف الإعلانات) مقسوم على الإيجار السنوي المطلوب الوسيط، للأحياء اللي فيها ١٠ إعلانات على الأقل من كل نوع. هذي أسعار مطلوبة في الإعلانات، مو صفقات بيع منفّذة ولا عقود إيجار موقّعة، فاعتبر كل نسبة مقارنة تقريبية بين الأحياء. فيه ٦٠ حي تنطبق عليها الشروط: ١٠ أقل من ١٥، و٤٣ بين ١٥ و٢٠، و٧ فوق ٢٠.
أسعار البيع والإيجار المطلوبة في إعلانات محدّثة بين ٥ سبتمبر و٥ أكتوبر ٢٠٢٦. البيانات من دارك.
تحديث ٥ أكتوبر ٢٠٢٦: أعدنا حساب النسب من إعلانات دارك. أرقام سابقة في هالدليل، مثل الحمراء عند ٩.٦ والعقيق عند ٣٤، ما ثبتت.
خريطة الرياض: وين الشراء منطقي ووين الإيجار أذكى
لما تطبّق هالإطار على أحياء الرياض، النتائج أدق بكثير من نصيحة “اشترِ لما تقدر”.
أحياء يناسبها الشراء (النسبة أقل من ١٥)
| الحي | النسبة | الإعلانات (بيع / إيجار) | التوصية |
|---|---|---|---|
| الصفا | حوالي ١٠.٨ سنة | ٢٨ / ٤٨ | الشراء جذاب |
| المعيزلة | حوالي ١٢.٧ سنة | ٦٧ / ٣٢ | الشراء جذاب |
| الدار البيضاء | حوالي ١٣.٤ سنة | ٤٧ / ٣٧ | الشراء جذاب |
| النخيل | حوالي ١٣.٧ سنة | ٢١ / ٥٦ | الشراء جذاب |
| الروضة | حوالي ١٤.٠ سنة | ٣٢ / ٨٦ | الشراء جذاب |
| اليرموك | حوالي ١٤.٢ سنة | ٣٦٨ / ٣٣٩ | الشراء جذاب |
| الرمال | حوالي ١٤.٢ سنة | ٤٥٢ / ٩٣٤ | الشراء جذاب |
| عكاظ | حوالي ١٤.٣ سنة | ١١٣ / ٥٧ | الشراء جذاب |
| المونسية | حوالي ١٤.٥ سنة | ٣٣٢ / ٤٣٨ | الشراء جذاب |
| المنار | حوالي ١٤.٩ سنة | ٤٥ / ٢٥ | الشراء جذاب |
هذي كل الأحياء العشرة اللي تحت ١٥، وهي خليط: ثلاثة من أكثر أحياء الرياض إعلانات (اليرموك والرمال والمونسية)، وأحياء أسعارها أقل مثل عكاظ والدار البيضاء، والنخيل اللي إيجاراته عالية مقارنة بأسعار بيع شققه. لو تخطط تستقر طويلاً وتقدر تحصل تمويل مناسب، هنا فيه قيمة حقيقية.
المنطقة الرمادية (١٥ إلى ٢٠)
| الحي | النسبة | الإعلانات (بيع / إيجار) | التوصية |
|---|---|---|---|
| المروج | حوالي ١٥.٦ سنة | ٢٥ / ٣٤ | يعتمد على ظروفك |
| حطين | حوالي ١٥.٦ سنة | ٤٧ / ٢٣١ | يعتمد على ظروفك |
| الشهداء | حوالي ١٥.٧ سنة | ١١ / ٣١ | يعتمد على ظروفك |
| الحمراء | حوالي ١٥.٩ سنة | ٢٢ / ٥٨ | يعتمد على ظروفك |
| الملقا | حوالي ١٦.٠ سنة | ٣٥٠ / ٩٤٩ | يعتمد على ظروفك |
| السعادة | حوالي ١٦.٢ سنة | ٧٦ / ٨١ | يعتمد على ظروفك |
| طويق | حوالي ١٦.٣ سنة | ٣٦٩ / ١٨٨ | يعتمد على ظروفك |
| الياسمين | حوالي ١٦.٧ سنة | ١٧٣ / ٤٦٢ | يعتمد على ظروفك |
| النرجس | حوالي ١٧.١ سنة | ٤١٢ / ١,٤٦٨ | يعتمد على ظروفك |
| العارض | حوالي ١٧.٢ سنة | ٣٩١ / ١,٠٧٤ | يعتمد على ظروفك |
أغلب الرياض هنا: أحياء هالجدول من الشمال والشرق والغرب. وفي هالنطاق، ظروفك الشخصية تفرق أكثر من حالة السوق. كم سنة ناوي تقعد؟ كم سعر التمويل؟ لو حطيت مبلغ الدفعة الأولى في استثمار ثاني، هل العائد بيكون أعلى؟
أحياء الإيجار فيها أذكى (النسبة فوق ٢٠)
| الحي | النسبة | الإعلانات (بيع / إيجار) | التوصية |
|---|---|---|---|
| السليمانية | حوالي ٢٠.١ سنة | ١٢ / ٨٩ | الإيجار هو الخيار الأنسب |
| الروابي | حوالي ٢٠.٧ سنة | ٧٢ / ٣١ | الإيجار هو الخيار الأنسب |
| العقيق | حوالي ٢٠.٧ سنة | ١٨ / ١٨٢ | الإيجار هو الخيار الأنسب |
| الازدهار | حوالي ٢٠.٨ سنة | ٢٠ / ٦٣ | الإيجار هو الخيار الأنسب |
| الوادي | حوالي ٢٢.١ سنة | ١٢ / ٤٥ | الإيجار هو الخيار الأنسب |
| الخليج | حوالي ٢٢.٦ سنة | ٤٢ / ٦٤ | الإيجار هو الخيار الأنسب |
| إشبيلية | حوالي ٢٣.٢ سنة | ٢٢٥ / ٨٥ | الإيجار هو الخيار الأنسب |
هنا سعر الشقة المطلوب أكثر من ٢٠ سنة من إيجارها المطلوب. وما هي بس أحياء الشمال الراقية: إشبيلية والخليج في رأس القائمة، قبل العقيق. لو تبي تسكن في واحد من هالأحياء، الإيجار واستثمار الفرق في مكان ثاني هو القرار المالي الأذكى بالأسعار المطلوبة الحالية.
النتيجة الأهم: الحي اللي تختاره في الرياض ممكن يأثر على وضعك المالي على المدى الطويل أكثر من سعر الفائدة اللي تتفاوض عليه في قرضك العقاري. ونصيحة “اشترِ لما تقدر” تتجاهل فروقات حقيقية بين أحياء المدينة: بين الستين حي، النسبة بالأسعار المطلوبة تتراوح من حوالي ١١ سنة (الصفا) إلى ٢٣ (إشبيلية).
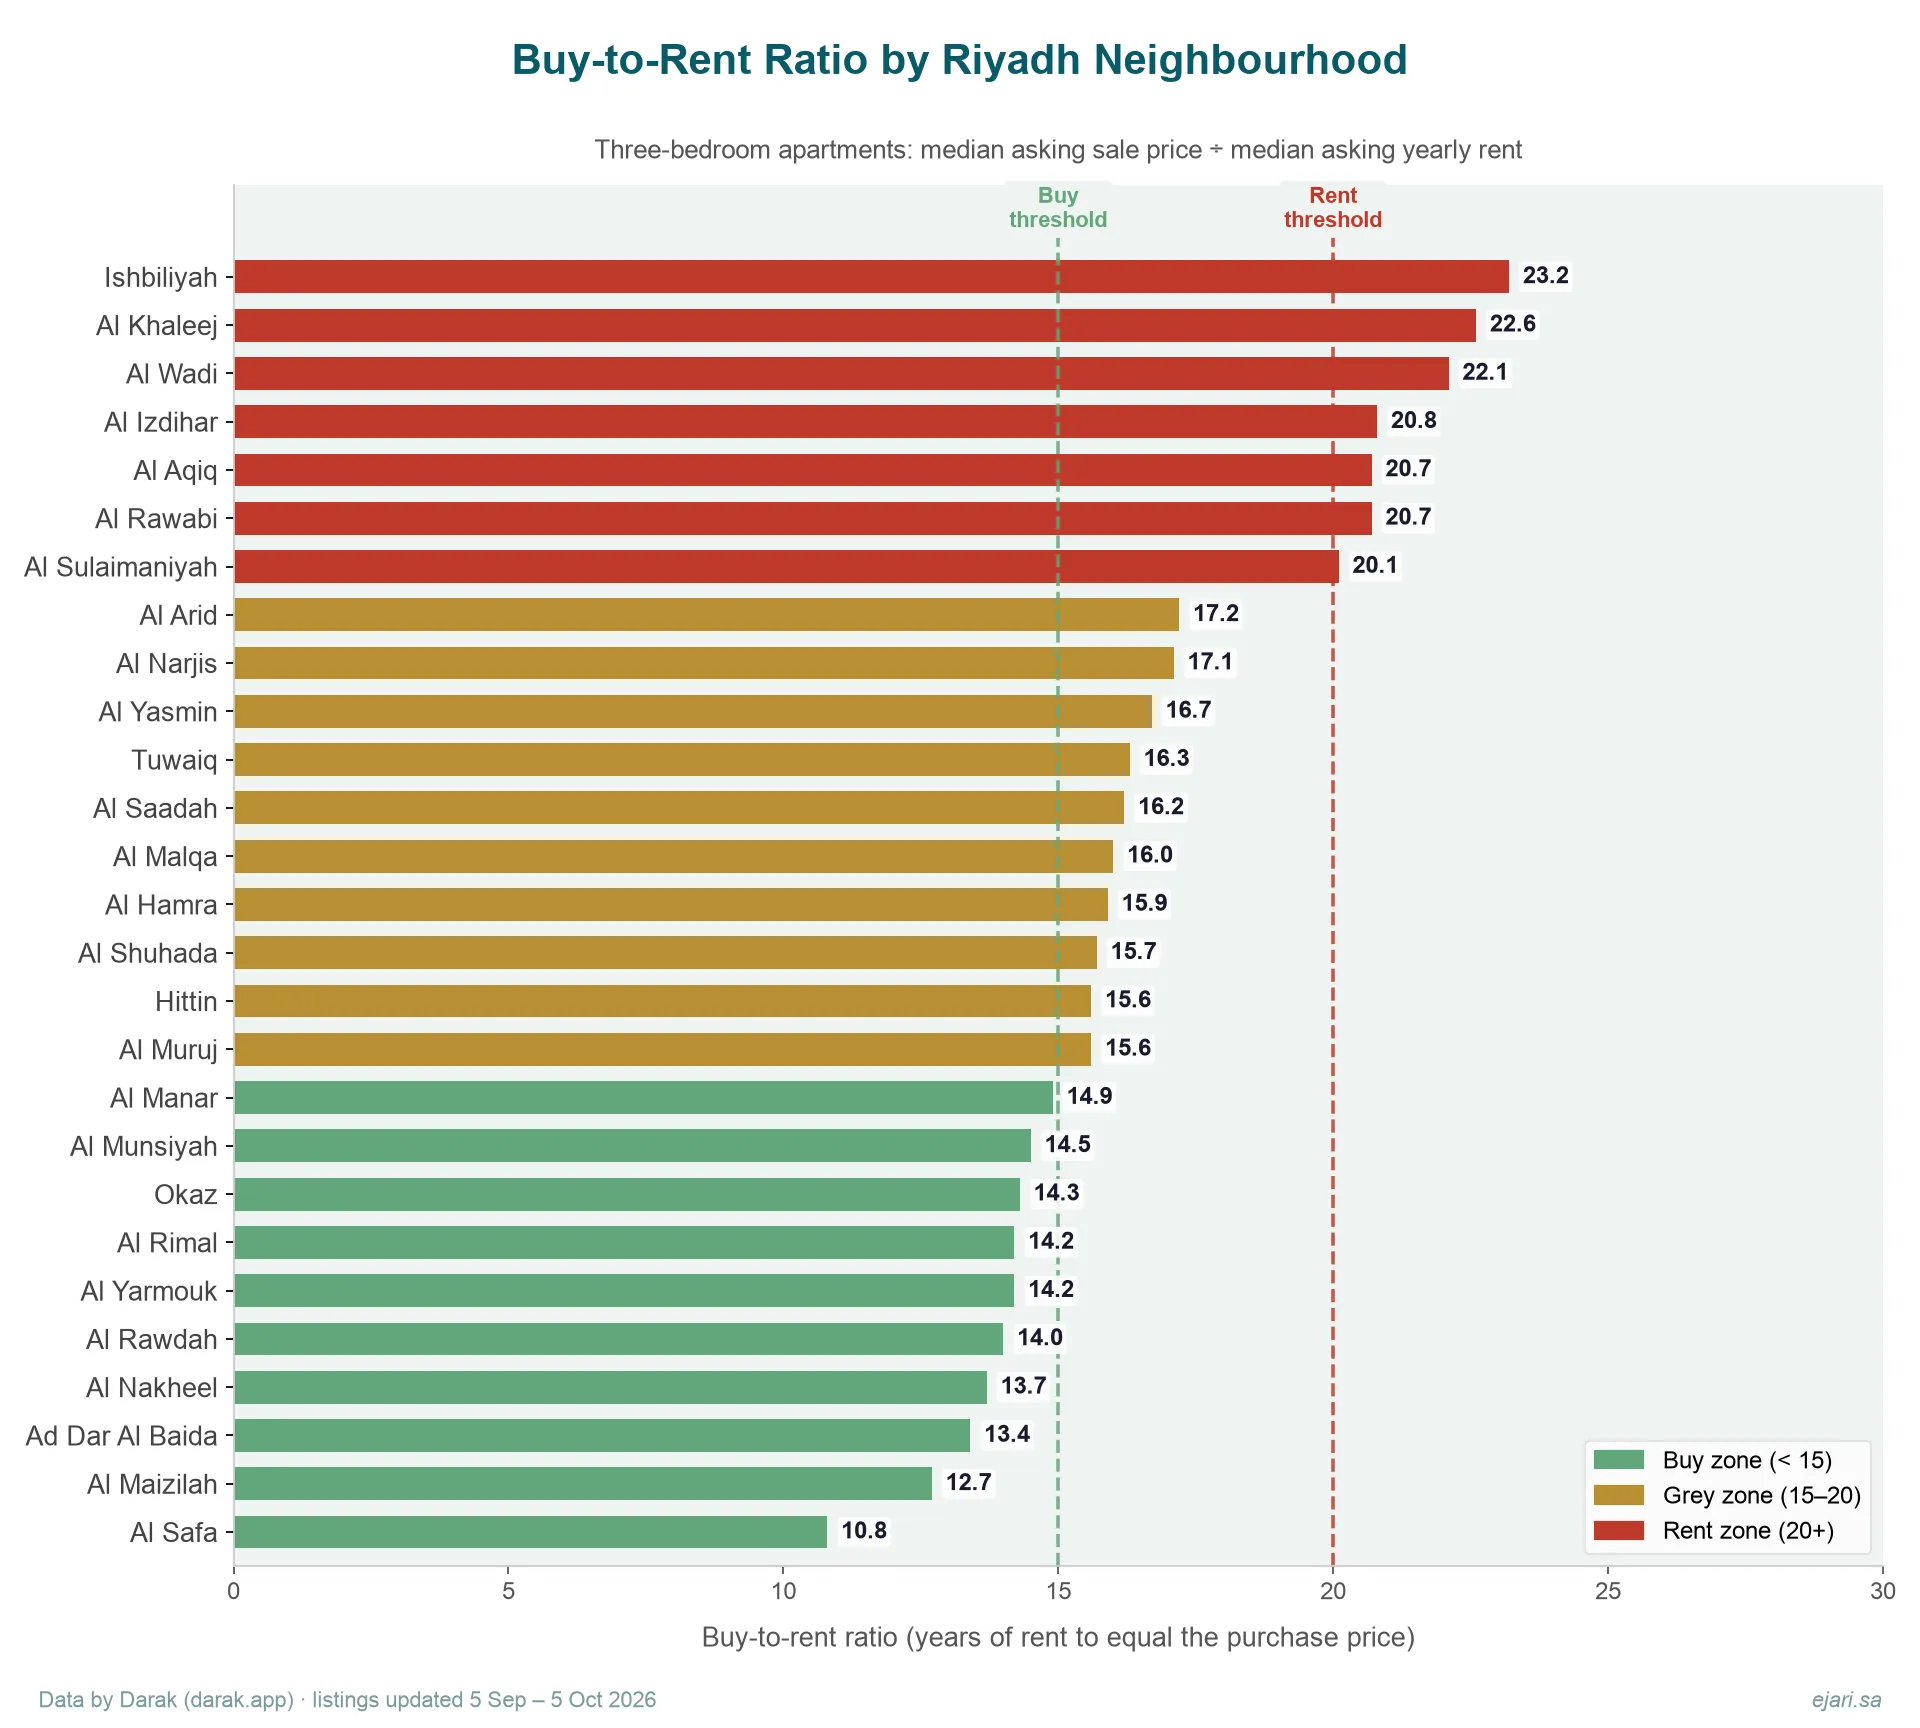
أسعار البيع والإيجار المطلوبة في إعلانات محدّثة بين ٥ سبتمبر و٥ أكتوبر ٢٠٢٦. البيانات من دارك.
نرجع للسعودية: وش يعني هالكلام عندنا؟
في السعودية، التحدي مو بس هل تشتري ولا تستأجر. التحدي في طريقة دفع الإيجار، وهالفرق يغيّر كل شي.
مستهدفات التملك. رؤية ٢٠٣٠ تستهدف رفع نسبة تملك المساكن إلى ٧٠٪. هدف طموح، والتقدم فيه حقيقي: النسبة ارتفعت من ٤٧٪ في ٢٠١٦ إلى أكثر من ٦٣٪ بحلول ٢٠٢٥. لكن هذا يعني إن أكثر من ثلث السكان لسا مستأجرين. وفي مدن مثل الرياض، النمو السكاني فيها أسرع من بناء المساكن، فسوق الإيجار ما يصغر، بالعكس يكبر.
الإيجارات ترتفع. في المملكة كلها، الإيجارات الفعلية اللي يدفعها المستأجرين ارتفعت ٨.٢٪ في ٢٠٢٥ مقارنة بـ٢٠٢٤، حسب المتوسط السنوي لمؤشر أسعار المستهلك من الهيئة العامة للإحصاء. ولكثير من الشباب السعودي والمقيمين والعوايل، الشراء مو خيار متاح الحين، وممكن ما يكون الخيار الأفضل حتى لو كان متاح.
التحول الديموغرافي. المجتمع السعودي شاب، ومتوسط العمر ٢٩ سنة حسب تعداد ٢٠٢٢. الشباب المهنيين يتنقلون ويركزون على مسيرتهم، وأقل استعداد يلتزمون بقرض عقاري ٢٠ سنة مقارنة بالأجيال اللي قبلهم. والنمط العالمي، إن الأجيال الأصغر تفضّل المرونة على الأصول الثابتة، قاعد يصير في المملكة الحين.
المعادلة السعودية: المشكلة مو هل تستأجر، المشكلة كيف تدفع
هنا يختلف سوق الإيجار السعودي عن المعتاد عالمياً.
في أغلب الأسواق المتقدمة، الإيجار يعني دفع شهري: الشهر الأول والأخير، وممكن تأمين. والعبء المالي موزّع على السنة بنفس طريقة الدخل.
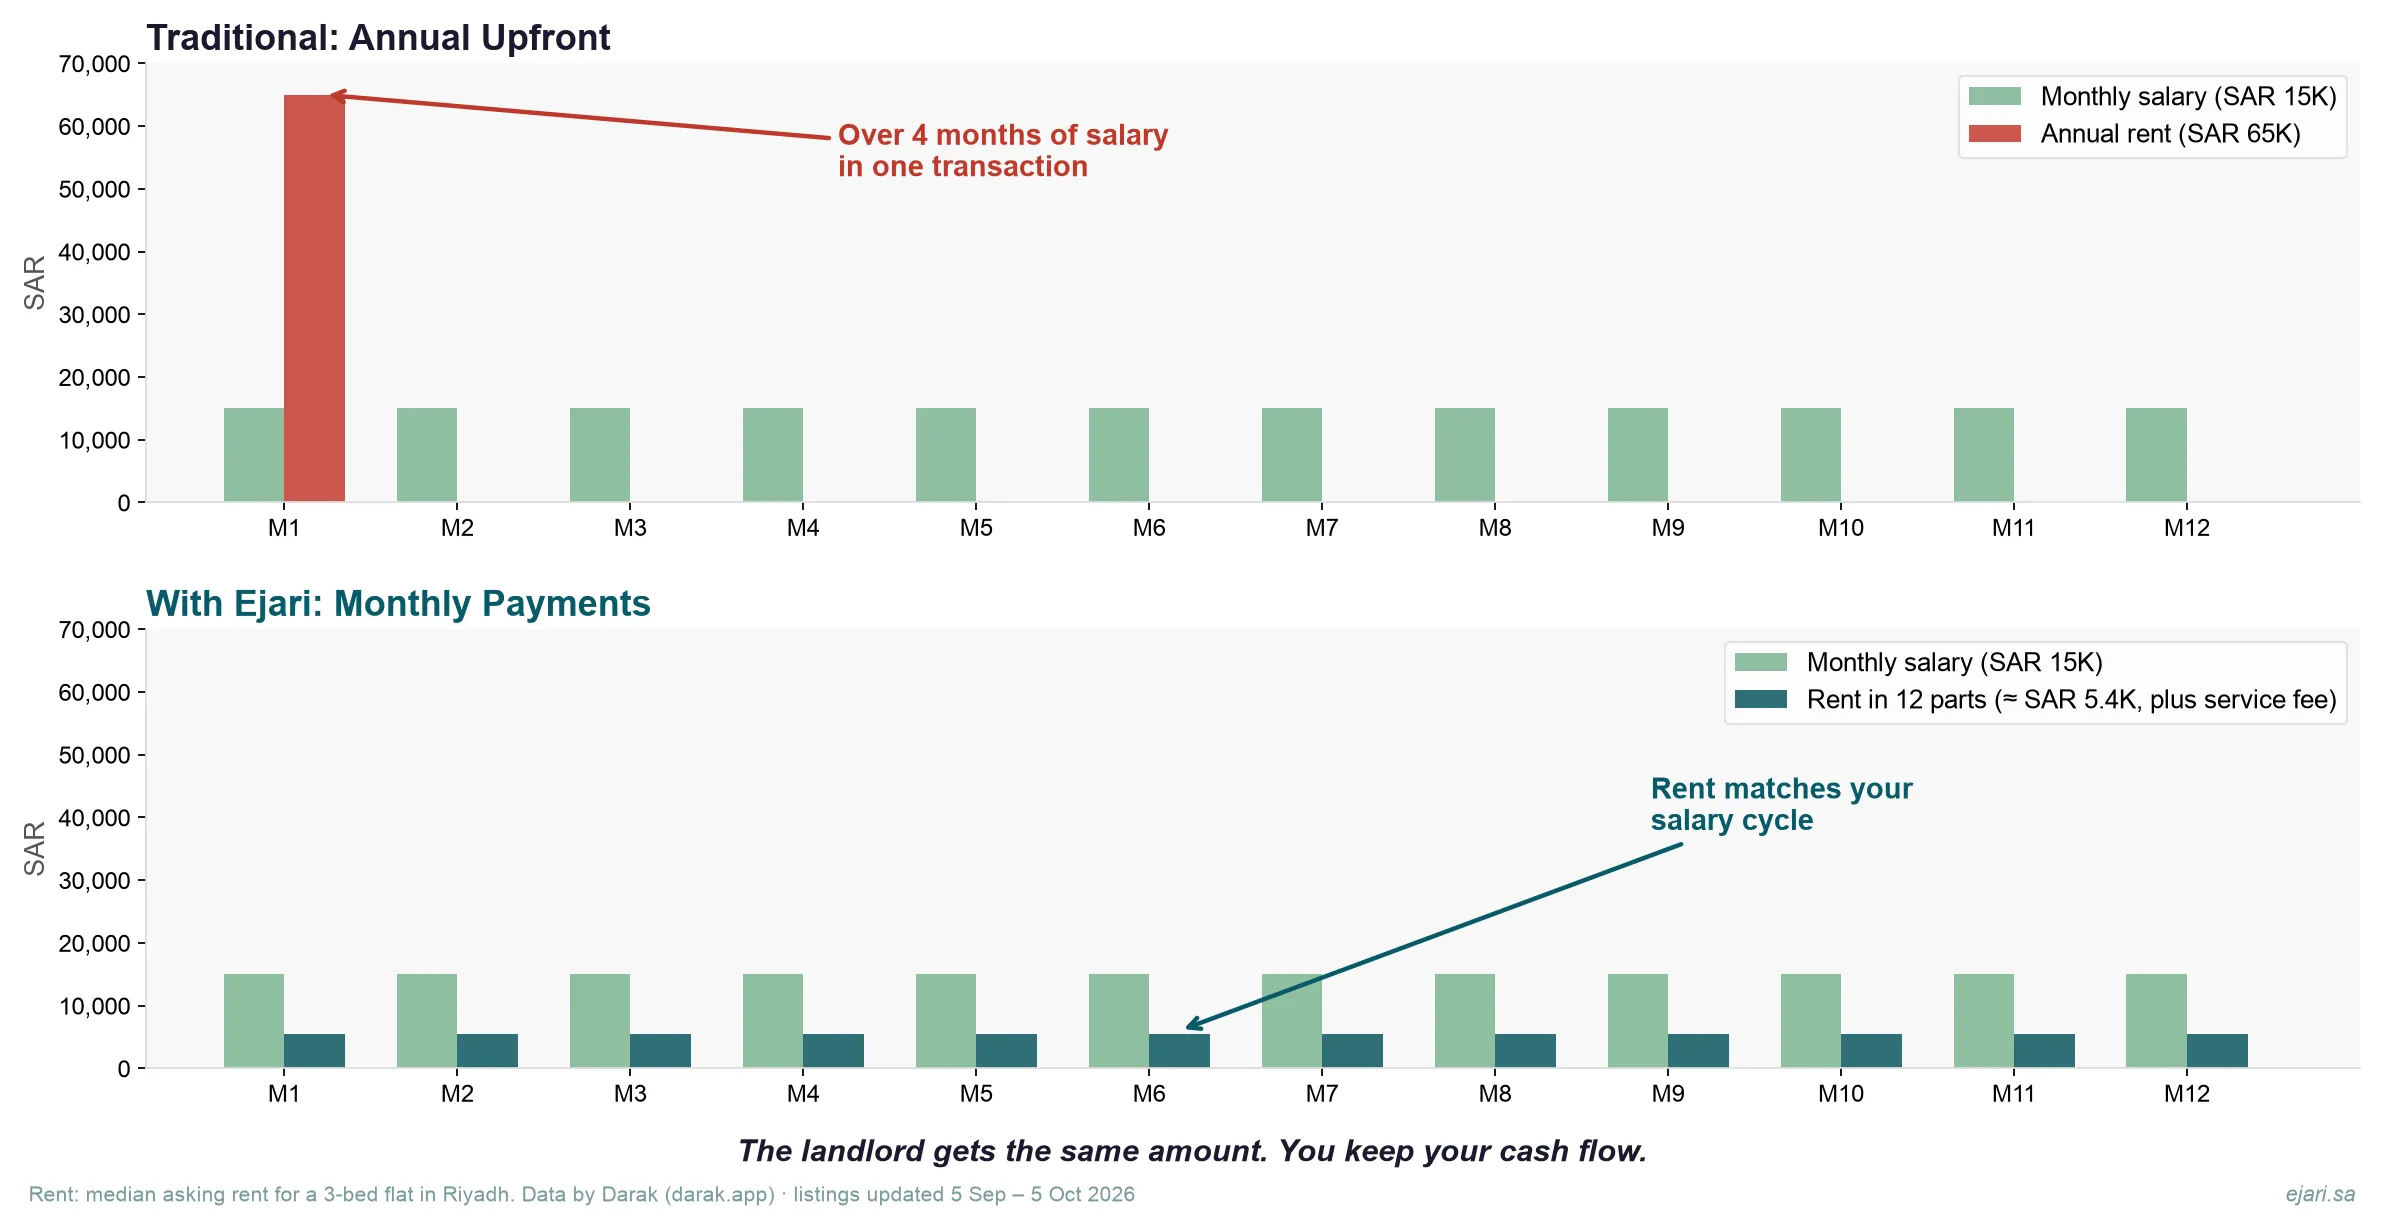
في السعودية، قرابة ٧٠٪ من عقود الإيجار تطلب ستة أشهر أو سنة كاملة مقدم. هالنموذج من بقايا اقتصاد أصغر وأقل تنقّل، ويسبب أزمة سيولة للمستأجر كل مرة يوقّع عقد أو يجدده.
مستأجر راتبه ١٥,٠٠٠ ريال ويواجه إيجار ٦٥,٠٠٠ ريال سنوياً (وسيط الإيجار المطلوب لشقة ثلاث غرف في الرياض) يحتاج أكثر من أربعة أشهر من دخله الإجمالي في معاملة وحدة. قبل الأثاث. قبل رسوم المدارس. قبل مصاريف الحياة اليومية.
والمفارقة: نفس المرونة اللي تخلي الإيجار جذاب عالمياً، يضعفها في السعودية نظام الدفع المقدم. المليونيرات يستأجرون عشان تظل خياراتهم مفتوحة، والمستأجر السعودي يضطر يتنازل عن هالمرونة قبل ما يسكن أصلاً.
إيجار ولا شراء: الأرقام السعودية
| الخيار | التكلفة التقديرية | وش يشمل |
|---|---|---|
| الإيجار (شقة غرفتين أو ثلاث) | من ٣٨,٠٠٠ إلى ٨٠,٠٠٠ ريال سنوياً (الوسيط ٥٣,٠٠٠ و٦٥,٠٠٠) | الإيجار، والخدمات، ورسوم التجديد، وبدون عبء صيانة |
| الشراء (شقة ثلاث غرف) | من ٦٨٠,٠٠٠ إلى ١,٠٧٠,٠٠٠ ريال سعراً مطلوباً (الوسيط ٨٥٠,٠٠٠) | دفعة أولى (٢٠٪ من الوسيط، حوالي ١٧٠ ألف ريال) + أقساط التمويل + ضريبة التصرفات العقارية (٥٪) + الصيانة + رسوم اتحاد الملاك |
النطاقات هي النص الأوسط من إعلانات الرياض. وفي الشمال، وسيط سعر شقة الثلاث غرف من ١.٢ مليون ريال (النرجس) إلى ١.٤ مليون (حطين). ولا تقسم هالأرقام على مستوى المدينة عشان تطلع نسبة الشراء إلى الإيجار: إعلانات البيع والإيجار جاية من خليط أحياء مختلف، فاعتمد على نسبة كل حي فوق.
أسعار البيع والإيجار المطلوبة في إعلانات محدّثة بين ٥ سبتمبر و٥ أكتوبر ٢٠٢٦. البيانات من دارك.
تكاليف الشراء الخفية:
- رسوم اتحاد الملاك في المجمعات والمشاريع المُدارة
- الصيانة والإصلاحات (المكيفات، والسباكة، والإنشاءات)
- السعي والرسوم القانونية عند الشراء وعند البيع
- ضريبة التصرفات العقارية عند نقل الملكية
- صعوبة التسييل: بيع عقار في السعودية ممكن ياخذ شهور (اسأل مايكل جوردان)
وش يحفظ لك الإيجار:
- تدفّقك النقدي الشهري
- حرية التنقل بين المدن والوظائف
- رأس مال جاهز للاستثمار أو للطوارئ
- إنك بعيد عن تقلبات أسعار العقار
وش يعني هذا لسوق الإيجار
التحول العالمي نحو الإيجار، حتى بين الأثرياء، يوضح إن السكن صار يُنظر له كخدمة، مو بس كأصل.
سوق الإيجار في السعودية ضخم أصلاً ويكبر. والتحدي مو إقناع الناس يستأجرون، فالملايين يستأجرون أصلاً. التحدي هو تحديث طريقة دفع الإيجار، عشان ما تضيع مزايا الإيجار المالية (المرونة، والسيولة، والالتزام الأقل) بسبب نظام دفع قديم.
والأسواق اللي تضبط هالمعادلة، ويكون فيها الإيجار متاح ومنطقي مالياً، هي غالباً اللي تجذب الكفاءات وتسهّل التنقل وتدعم النمو الاقتصادي. والسعودية، برؤية ٢٠٣٠ وسكانها الشباب ومدنها اللي تكبر بسرعة، في موقع يخليها تقود هالتحول.
باختصار
الإيجار مو خيار احتياطي. في أسواق كثيرة حول العالم، ومنها السعودية، صار قرار مالي مدروس. السؤال مو هل الإيجار منطقي، السؤال هل نظام الإيجار مصمم بطريقة تخلي الناس يستفيدون منه.
عالمياً، الجواب نعم: دفعات شهرية، وشروط مرنة، والتزام أقل. وفي السعودية النظام قاعد يلحق، والتحول من الدفع السنوي المقدم إلى الدفع الشهري هو أكبر خطوة تخلي الإيجار يناسب الحياة اليوم.
أسئلة شائعة
الإيجار أفضل من الشراء في السعودية؟ يعتمد على الحي ووضعك. في أحياء مثل اليرموك والرمال (نسبة الشراء إلى الإيجار حوالي ١٤ بالأسعار المطلوبة)، الشراء جذاب مالياً. وفي إشبيلية (حوالي ٢٣) أو العقيق (حوالي ٢١)، الإيجار واستثمار الفرق هو الأذكى. ابدأ بنسبة الشراء إلى الإيجار، وبعدها احسب مدة سكنك المتوقعة، وسعر التمويل، وحاجتك للسيولة.
وش هي نسبة الشراء إلى الإيجار وكيف أستخدمها؟ قسّم متوسط سعر بيع شقة على متوسط الإيجار السنوي لشقة مشابهة. لو النتيجة ١٥ أو أقل، الشراء جذاب. بين ١٥ و٢٠ منطقة رمادية. وفوق ٢٠، الإيجار هو الاستخدام الأكفأ لرأس مالك. والمؤشر هذا مدعوم بأبحاث محكّمة في اقتصاد السكن.
ليش الملاك في السعودية يطلبون إيجار السنة مقدم؟ عادة قديمة من وقت كان فيه سوق الإيجار أصغر وأقل تنظيماً، والملاك كانوا يحصّلون مقدماً عشان يقللون خطر عدم السداد. ومع نضج السوق وظهور منصات تضمن الدفع، هالعادة قاعدة تتغير نحو طرق دفع أكثر مرونة.
كم يكلف الإيجار في الرياض في ٢٠٢٦؟ الإيجار المطلوب لشقة غرفتين من ٣٨ إلى ٧٢ ألف ريال سنوياً (الوسيط ٥٣ ألف)، ولشقة ثلاث غرف من ٤٧ إلى ٨٠ ألف (الوسيط ٦٥ ألف). شمال الرياض في الطرف الأعلى: وسيط شقة الغرفتين ٧٠ ألف في الملقا، و٦٨ ألف في النرجس، و٩١ ألف في حطين. وفي وسط الرياض ٧٢ ألف في العليا و٩٥ ألف في الورود. والجنوب والشرق والغرب أقل تكلفة، لكن المشاوير أطول: ٣٠ ألف في بدر (جنوب)، و٤٨ ألف في إشبيلية (شرق)، و٣١ ألف في طويق (غرب). هذي إيجارات مطلوبة في إعلانات محدّثة بين ٥ سبتمبر و٥ أكتوبر ٢٠٢٦. البيانات من دارك.
هل أقدر أدفع الإيجار شهري في السعودية؟ نعم. فيه منصات مثل ايجاري تدفع للمالك، والمستأجر يسدد لها شهرياً. وهذا يشيل عائق المبلغ الكبير.
وش التكاليف الخفية للشراء؟ دفعة أولى (٢٠٪)، وضريبة التصرفات العقارية (٥٪)، والسعي، ورسوم اتحاد الملاك، والصيانة المستمرة، وتكلفة الفرصة البديلة لرأس مال محبوس في أصل واحد.
ايجاري منصة مرخصة من الهيئة العامة للعقار تتيح للمستأجرين دفع الإيجار شهرياً، وهي اللي تدفع للمالك. اكتشف كيف تعيد ايجاري تشكيل سوق الإيجار السعودي على ejari.sa.